|
Путеводитель по Крыму
Группа ВКонтакте:
Интересные факты о Крыме:
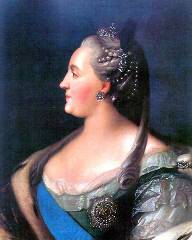
В 15 миллионов рублей обошлось казне путешествие Екатерины II в Крым в 1787 году. Эта поездка стала самой дорогой в истории полуострова. Лучшие живописцы России украшали города, усадьбы и даже дома в деревнях, через которые проходил путь царицы. Для путешествия потребовалось более 10 тысяч лошадей и более 5 тысяч извозчиков. |
Главная страница » Статьи » Как работает займ на карту и чего стоит опасаться
Как работает займ на карту и чего стоит опасатьсяВ ситуациях, когда деньги нужны срочно, а до зарплаты ещё далеко, многие обращают внимание на займы на карту. Этот финансовый инструмент позволяет получить средства за считанные минуты, но таит немало подводных камней. Разберёмся, как устроены такие займы, какие риски они несут и как не попасть в долговую ловушку. Механизм выдачи: от заявки до зачисленияПроцесс начинается с подачи онлайн-заявки на сайте микрофинансовой организации (МФО). Потенциальный заёмщик указывает сумму, срок, личные данные и реквизиты банковской карты. Система проводит скоринг — автоматическую проверку кредитоспособности, анализируя кредитную историю, занятость и другие параметры. Решение принимается за 5—15 минут, после чего деньги поступают на карту. Скорость — главное преимущество таких займов. В отличие от банковских кредитов, здесь не требуют справок о доходах, поручителей или залога. Достаточно паспорта и доступа к интернету. Однако высокая доступность компенсируется повышенными процентными ставками: среднесуточный процент может достигать 1—2%, что в годовом выражении даёт сотни процентов. Важно понимать: МФО не проверяют платёжеспособность так же тщательно, как банки. Это увеличивает риск невозврата, поэтому организации закладывают возможные потери в процентную ставку. Для заёмщика это означает высокую стоимость кредита, если затягивать с погашением. Виды займов: под разные потребностиКраткосрочные займы («до зарплаты») рассчитаны на 7—30 дней. Их берут, чтобы покрыть внезапные расходы: ремонт техники, медицинские услуги или срочные покупки. Сумма обычно не превышает 30 000 рублей. Такие займы удобны для экстренных случаев, но их невыгодно продлевать — проценты быстро накапливаются. Среднесрочные займы оформляют на 1—6 месяцев. Они позволяют получить больше денег (до 100 000 рублей) и распределить нагрузку по выплатам. Здесь уже возможны варианты: аннуитетные платежи (равными частями) или единовременное погашение в конце срока. Процентные ставки ниже, чем у краткосрочных, но всё равно выше банковских. Специальные программы включают займы для пенсионеров, студентов или самозанятых. Условия могут быть мягче (например, сниженные проценты для постоянных клиентов), но требования к документам остаются минимальными. Важно читать договор: иногда льготы действуют только при первом обращении или при строгом соблюдении графика платежей. Нюансы договора: на что обратить вниманиеПеред подписанием электронного соглашения изучите все пункты. Особое внимание уделите процентной ставке, способу начисления процентов (ежедневно или ежемесячно) и штрафным санкциям за просрочку. Некоторые МФО указывают ставку за день, а годовую переплату скрывают в мелких шрифтах — пересчитайте сами, чтобы оценить реальную стоимость. Проверьте условия досрочного погашения. В ряде случаев организация разрешает вернуть долг без штрафов, но иногда требует уведомление за 3—5 дней или удерживает комиссию. Если планируете погасить займ раньше срока, уточните этот момент заранее. Обратите внимание на скрытые платежи: комиссии за перевод, обслуживание счёта или SMS-уведомления. Они увеличивают итоговую переплату, хотя не входят в заявленную процентную ставку. Также изучите порядок взыскания задолженности: некоторые МФО передают долги коллекторам уже через 7—10 дней просрочки. Риски и последствия: чем грозит несвоевременный возвратГлавная опасность займов на карту — быстрый рост долга из-за высоких процентов. Если не погасить займ вовремя, сумма увеличивается в геометрической прогрессии. Например, 10 000 рублей при ставке 1% в день через месяц превратятся в 13 000 рублей, а через два — в 16 000 рублей. Просрочка влечёт штрафы и ухудшение кредитной истории. Данные о неплатежах попадают в бюро кредитных историй (БКИ), что затрудняет получение кредитов в будущем. Коллекторы могут начать активные действия: звонки, письма, визиты. В крайних случаях МФО обращается в суд, и долг взыскивают через приставов, списывая средства с банковских счетов или удерживая часть зарплаты. Ещё один риск — мошенничество. Нелегальные кредиторы требуют предоплату за «страховку» или «активацию кредита», после чего исчезают. Чтобы избежать обмана, проверяйте лицензию МФО на сайте Банка России и не переводите деньги на сторонние счета. Как снизить нагрузку: советы по безопасному использованиюПрежде чем брать займ, оцените реальную потребность. Попробуйте найти альтернативные источники: занять у знакомых, воспользоваться кредитной картой с льготным периодом или реструктурировать текущие долги. Займ на карту — крайняя мера, а не повседневное решение. Выбирайте МФО с прозрачными условиями. Сравнивайте ставки, сроки и штрафы у нескольких организаций. Обратите внимание на отзывы клиентов: частые жалобы на скрытые комиссии или проблемы с погашением — тревожный сигнал. Рассчитайте платёжеспособность. Убедитесь, что сможете вернуть деньги в указанный срок, не урезая жизненно важные расходы. Если сумма займа превышает 30% вашего месячного дохода, риск несвоевременного погашения резко возрастает. При погашении следуйте графику. Даже небольшая задержка запускает механизм штрафов. Если возникли трудности, свяжитесь с МФО: некоторые организации предлагают реструктуризацию или отсрочку. Это лучше, чем накапливать долги и ждать судебных разбирательств. Наконец, используйте займы точечно. Они не предназначены для закрытия хронических финансовых дыр. Если потребность в заёмных средствах возникает регулярно, стоит пересмотреть бюджет или обратиться к финансовому консультанту. Грамотный подход превращает займ на карту из угрозы в инструмент, который помогает справиться с временными сложностями, не разрушая долгосрочную стабильность.
|
Столица: Симферополь
Крупнейшие города: Севастополь, Симферополь, Керчь, Евпатория, Ялта
Территория: 26,2 тыс. км2
Население: 1 977 000 (2005)
Крупнейшие города: Севастополь, Симферополь, Керчь, Евпатория, Ялта
Территория: 26,2 тыс. км2
Население: 1 977 000 (2005)